هدر المخبز: إنتاج الفجر وتالف آخر اليوم
المخبز بيشتغل بمنطق مختلف عن أي محل تاني: في الفجر بيتعمل إنتاج بكمية دقيق ومكونات محددة، وعلى مدار اليوم البيع بيستهلك من الإنتاج ده، وفي الآخر بيفضل تالف لازم يتسجل عشان الحساب يبقى مظبوط.
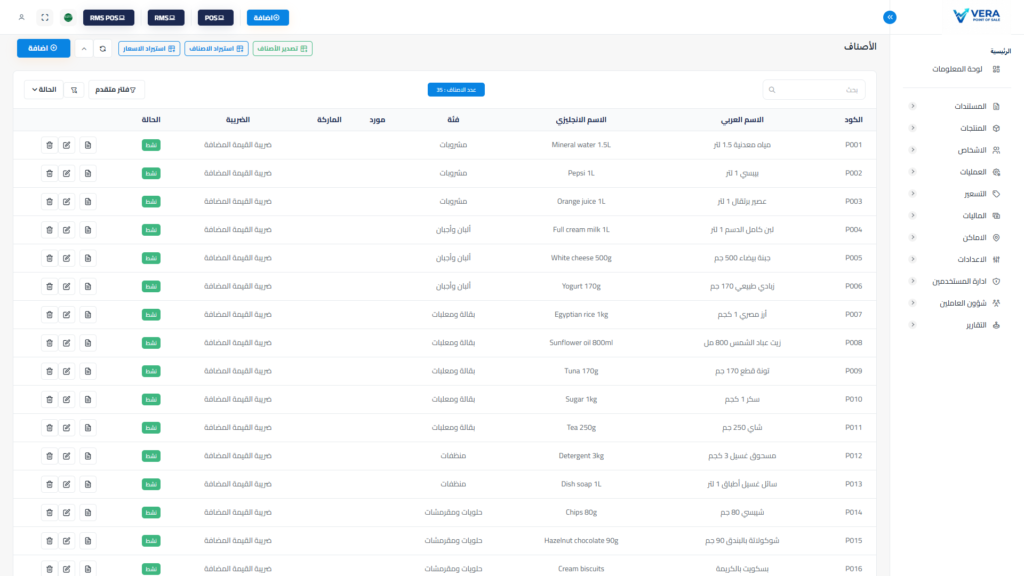
في إيكو نظم، أمر الإنتاج بيخصم المكونات (دقيق، خميرة، سكر…) من المخزون أول ما يتسجل، مش بعد ما المنتج يتباع. البيع على الكاشير بيستهلك من رصيد المنتج الجاهز، والتالف آخر اليوم بيتسجل كحركة منفصلة قبل القفل — مش تقدير بالعين.
الفايدة إنك تقدر تشوف تكلفة كل صنف فعلياً: الدقيق اللي دخل، اتباع منه قد إيه، واتلف منه قد إيه — مش رقم مبيعات لوحده من غير تكلفة.
- أمر إنتاج يخصم المكونات الخام من المخزون فور تسجيله
- البيع على الكاشير يستهلك من رصيد المنتج الجاهز
- تسجيل التالف كحركة مستقلة قبل قفل اليوم
- تكلفة كل صنف تُحسب من الخامة الفعلية، مش تقدير
إزاي تحسب هدر المخبز بشكل صح
معادلة الهدر بسيطة: الكمية اللي اتنتجت ناقص اللي اتباع ناقص اللي اتباع بسعر مخفض هي التالف الفعلي. المشكلة إن أغلب المخابز بتحسبها بالتقدير بالعين آخر اليوم، فمفيش رقم تعتمد عليه وقت اتخاذ قرار. الحل إن الإنتاج والبيع والتالف التلاتة يتسجلوا في نفس النظام، فيظهر الهدر كرقم يومي واضح لكل صنف.
أسباب الهدر الأشهر في المخابز
قبل ما تغير الوصفة أو تلوم العمال، شوف الأسباب التشغيلية الأول:
- إنتاج كمية كبيرة في أيام بيعها ضعيف زي منتصف الأسبوع.
- دفعة الفجر كبيرة والبيع بعد الظهر ضعيف.
- كسر أو احتراق بيتحسب ضمن المتبقي من غير تسجيل.
- اختلاف الكمية بين الوصفة والتنفيذ الفعلي على الأرض.
- أصناف ما بتتحركش لكنها بتتنتج بالعادة كل يوم.
- تخزين غلط بيقلل مدة الصلاحية.
تحديد السبب الحقيقي هو اللي بيقولك تعالج إيه، لأن علاج الإنتاج الزايد مختلف تمامًا عن علاج الكسر والاحتراق.
أمر الإنتاج وخصم الخامات
في النظام المنظم، أمر الإنتاج بيتسجل الصبح بالكمية المطلوبة، وبيخصم الخامات من المخزون زي الدقيق والخميرة والسكر بحسب الوصفة. كده تعرف الخامات اللي استهلكتها فعلًا مقابل اللي المفروض تستهلكه. لو الفرق كبير، هتعرف إن في هدر في الخامة نفسها قبل ما توصل للمنتج الجاهز، وده بيتكشف بالجرد الدوري للخامات.
تسجيل التالف آخر اليوم
التالف لازم يتسجل بسببه كحركة منفصلة قبل قفل اليوم: منتهي، متكسر، محروق، أو مرتجع. وجود السبب هو اللي بيحوّل الرقم لمعلومة تقدر تتصرف بناء عليها. مثلًا لو أغلب التالف في صنف معين بسبب الكسر، المشكلة في التعبئة والنقل، ولو بسبب إنتاج زيادة المشكلة في التخطيط. من غير سبب هتفضل تخمن.
قرارات تطلع من تقرير التالف
لما تتوفر عندك أرقام التالف لأسابيع، تقدر تعمل قرارات واضحة:
- تظبط كمية دفعة الفجر حسب اليوم في الأسبوع.
- تعمل عرض مسائي على الأصناف اللي بتفضل دايمًا.
- توقف أو تقلل صنف بيخسر باستمرار.
- تقارن تكلفة الصنف الفعلية بسعر بيعه.
- تراجع الوصفات اللي استهلاكها أعلى من المتوقع.
الخلاصة
الهدر مش قدر محتوم في المخابز، هو نتيجة قرارات إنتاج مبنية على تقدير. لما تبدأ تسجل الإنتاج والبيع والتالف، بتتحول المعلومة من إحساس لرقم. شوف صفحة برنامج المخابز والحلويات للتفاصيل، وللمقارنة مع المطاعم اقرأ حساب تكلفة الطبق من الوصفة.
التسعير والتكلفة في المخبوزات
سعر الصنف في المخبز لازم يغطي الخامات والعمالة والوقود والتالف، مش بس تكلفة الدقيق. المخبز اللي بيسعّر على أساس الخامات بس بيكتشف إن هامشه الحقيقي أقل من المتوقع. لما تحسب تكلفة كل وحدة منتجة بالوصفة وتضيف نسبة التالف المعتادة، بتوصل لسعر أقرب للواقع وتقدر تقرر هتبيع صنف بسعر أقل في عرض مسائي ولا لأ.
إدارة الخامات والموردين
الدقيق والسكر والزيوت هي أكبر بند تكلفة في المخبز. لازم تعرف رصيد كل خامة وسعر آخر توريد، وتنبه نفسك لما الرصيد يقل عن حد أدنى تحدده. وفي حال تغير سعر مورد، النظام يظهر لك أثر ده على تكلفة الأصناف اللي بتستخدم الخامة دي، فتقدر تعدل السعر في الوقت المناسب بدل ما تتفاجأ بعد شهر.
لو عندك أكتر من فرع أو منفذ بيع
المخبز اللي بيوزع منتجاته على أكتر من منفذ بيحتاج يعرف كمية كل صنف اتبعتت لكل منفذ، واتباع منها كام، ورجع كام. من غير تسجيل مركزي، هتفضل تخمن مين بيخسر. التقرير الموحد بيوضح المنفذ اللي بيرجع منه أكتر وبيساعدك توزع الكميات بشكل أدق.
أسئلة شائعة
هل كل صنف محتاج وصفة مسجلة؟ مش لازم تبدأ بكله. ابدأ بالأصناف الأعلى مبيعًا وزود الباقي تدريجيًا.
التالف بيتسجل إزاي؟ كحركة منفصلة بالصنف والكمية والسبب قبل قفل اليوم.
أقدر أتابع الهدر يوميًا؟ أيوه، وده الأفضل، لأن المتابعة اليومية بتخليك تلحق أي مشكلة وهي لسه صغيرة.
إزاي تبدأ
- سجّل الخامات الأساسية وأرصدتها الحالية.
- أضف وصفات أعلى 10 أصناف مبيعًا.
- ابدأ تسجيل أمر الإنتاج الصبح والتالف آخر اليوم.
- راجع التقرير بعد أسبوع وقارن الإنتاج بالمبيعات.
- عدّل كميات الإنتاج حسب الأيام اللي بيظهر فيها هدر.
مثال افتراضي على حساب الهدر
لنفترض إن مخبز أنتج 400 رغيف فينو في الفجر، واتباع منهم 340 بالسعر الكامل و30 بسعر مخفض في المساء. الباقي 30 رغيف هو التالف الفعلي، يعني 7.5 في المية من الإنتاج. لو الرقم ده بيتكرر في أيام معينة زي الثلاثاء والأربعاء، فالحل مش تغيير الوصفة، الحل تخفيض إنتاج الفجر في الأيام دي بمقدار 10 في المية تقريبًا. المثال للتوضيح فقط، والأرقام الفعلية بتختلف من مخبز للتاني.
المهم إن القرار هنا ظهر من رقم يومي مسجل، مش من إحساس. وده الفرق بين مخبز بيعرف أين بتروح فلوسه ومخبز بيفضل يتساءل ليه الربح أقل من المتوقع.
تقارير تساعدك تتابع الهدر
- تقرير الإنتاج مقابل المبيعات لكل صنف في اليوم.
- تقرير التالف بسبب كل حالة: كسر، احتراق، انتهاء.
- تقرير استهلاك الخامات مقارنة بالمفروض حسب الوصفة.
- تقرير أداء كل يوم في الأسبوع على مدار شهر.
الخلاصة
هدر المخبز مش قدر محتوم، هو قرارات إنتاج مبنية على تقدير. لما تسجل الإنتاج والبيع والتالف في نظام واحد بتتحول المعلومة من إحساس لرقم، وبتقدر تظبط كميات الفجر وتعمل عروض مسائية وتوقف الأصناف الخاسرة. ابدأ بأعلى عشر أصناف مبيعًا، وراجع الأرقام بعد أسبوعين، وهتشوف الفرق بنفسك.
نصيحة أخيرة
أهم عادة تبني بيها نظام ناجح في المخبز هي تسجيل التالف يوميًا بسببه. الرقم من غير سبب ما بيقولكش تتصرف إزاي. اجعل التسجيل جزء من إغلاق اليوم زي عدّ الدرج، ومن غير تخطي، وبعد شهر هيبقى عندك قاعدة بيانات تساعدك على اتخاذ قرارات إنتاج أدق.
جرّب حاسبة الخسارة الشهرية وشوف كام بيضيع في فروق الدرج والتالف والجرد اليدوي بأرقامك أنت.
شوف تجربة مخبز فعلية في قصة نجاح مخبوزات العشماوي.